来源:大河网-大河报
□本报全媒体记者 韩懿亭
8月28日,个人住房贷款最长期限由30年延长至40年。政策发布后,郑州部分楼盘已开始关注并对接相关贷款政策。
8月31日,在郑州从事房地产中介行业12年的小赵告诉大河报《看见》记者,据其了解,目前郑州已有楼盘开始按照最长40年的贷款期限,为购房者测算房贷方案,个别项目也在推进相关办理工作。小赵表示,政策发布后,郑州部分楼盘和购房者已开始向合作银行咨询具体执行方式。
不过,目前郑州不同银行、不同楼盘的推进进度并不一致。郑州金水区一在售楼盘营销负责人告诉大河报《看见》记者,其所在项目尚未正式执行40年房贷,但已开始准备相关落地工作。“目前合作的银行都在等总行的安排。”该负责人表示,项目正在与合作银行对接相关政策,待银行总部进一步明确执行口径后,再推进具体落地。
房贷期限从30年延长到40年,究竟能给郑州购房者省下多少月供?多贷10年,又意味着什么?
房贷最长延至40年
不代表人人都要贷40年
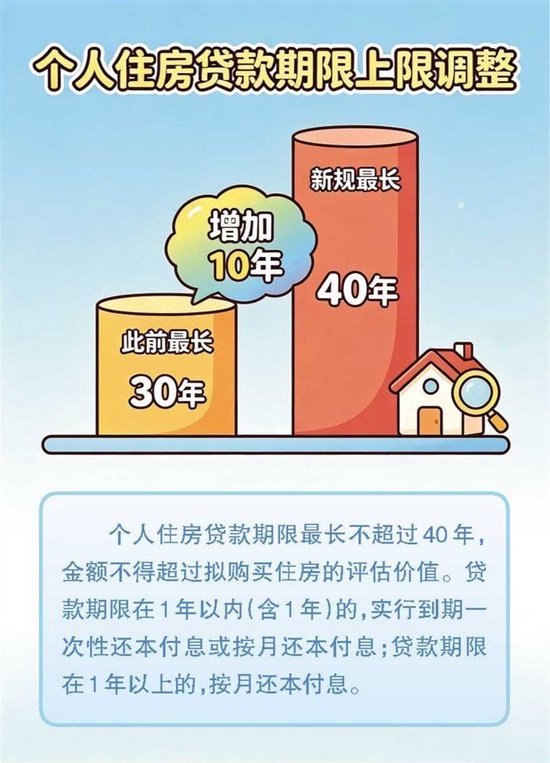
8月28日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,明确个人住房贷款期限最长不超过40年。
与此前最长30年的贷款期限相比,房贷期限上限增加10年。具体贷款期限由购房人与商业银行协商确定。
这也意味着,“最长40年”并非要求所有购房者都选择40年贷款。实际办理过程中,银行仍将根据购房者年龄、收入、负债、还款能力等因素确定具体贷款期限。
为什么要将房贷期限进一步拉长?
上海易居房地产研究院副院长严跃进告诉记者,过去30年期限的设定,隐含着居民收入线性增长、预期稳定的假设,等额本息还款模式在彼时具备合理性。但近五年实践表明,居民家庭收入增长呈现非线性和阶段性特征,一些家庭短期还贷承压,而中长期还贷能力可能逐步改善。
在他看来,基于收入结构和还贷能力的变化,延长贷款期限最直接的作用,是降低每月应还本息,缓解购房初期的月供压力。同时,也增加了银行在还款期限和还款方式上的调整空间。
算笔账:贷100万元,月供能少多少?
对于购房者而言,房贷期限从30年延长至40年,最直观的变化是月供下降。
以100万元贷款本金
年利率3%计算
采用等额本息还款方式
30年期月供为4216.04元
延长至
40年期后月供降至3581.02元
每月还款额直接减少635.02元
降幅约15%
“这意味着购房家庭每年可节省约7620元的现金流支出,前五年累计可释放近3.8万元的还款压力。”严跃进表示。
不过,月供下降的同时,总利息支出也会增加。在假设贷款利率整个期限内保持3%不变、不考虑提前还款的情况下,100万元贷款30年期累计利息约51.8万元,40年期累计利息约71.8万元,后者比前者增加约20万元。
有业内人士表示,40年房贷的核心并不是降低贷款总成本,而是通过延长还款期限,降低当期月供,为购房者增加一种还款安排选择。对于购房初期现金流压力较大的家庭,可以通过拉长期限降低月供;而对于收入较稳定、还款能力较强的家庭,则需要更多考虑长期利息成本。
银行端开始跟进,建行已经执行
政策发布后,银行端的执行也开始跟进。
据《每日经济新闻》报道,建设银行已经开始落实相关政策。建行客服人员表示,客户可以向银行申请延长贷款期限,银行将根据申请原因、还款来源以及后续还款安排等因素综合评估,确定具体可以延长的期限。
按照建行目前执行口径,延长期限累计最长不得超过原贷款期限的一半,同时原贷款期限与延长期限合计不得超过40年。
例如,原贷款期限为30年的,最多可以申请延长10年;原贷款期限为10年的,最多可以延长5年。建行客服表示,该行自8月28日政策发布之日起开始执行相关规定。
记者咨询工商银行、农业银行、交通银行客服人员时,对方表示暂未查询到有关存量个人房贷期限可申请延长的具体政策。中国银行客服人员表示,该行将严格落实金融监督管理总局8月28日印发的《个人住房贷款管理办法(试行)》相关规定,如有政策疑问可咨询贷款经办机构。
此外,记者咨询招行、中信等多家股份行客服人员,对方也表示目前后台系统暂未查询到存量房贷期限可变更延长至40年的相关政策,但具体仍需咨询当地贷款经办机构。
40年房贷落地后,郑州哪些人更受益?
记者注意到,在40年房贷政策出台前两天,郑州刚刚调整住房公积金贷款政策。
8月26日,郑州住房公积金管理中心发布通知,将缴存职工购买郑州市行政区域内存量住房申请住房公积金贷款的最低首付款比例,由30%调整至20%。同时,郑州开始支持家庭代际互助使用住房公积金贷款,符合条件的父母或子女可以作为共同借款人参与贷款申请,可贷额度分别计算、合并认定。
近期一系列政策调整,也开始受到郑州购房者和项目端关注。
郑州中原区某在售楼盘工作人员告诉记者,目前40年房贷在项目上的具体实施细节尚未落地,合作银行仍在进一步明确执行方式。“客户整体对近期政策比较关注,来看房时也会主动问首付、贷款期限、月供这些问题。”该工作人员表示,除了购房成本,当前客户对项目交付、资金安全等问题也较为关注。“客户买房考虑得比较全面,相关政策明确以后,对购房资金怎么安排也更容易测算。”
正在郑州看房的张娇(化名)近期也在重新计算自己的购房预算。她告诉记者,自己已经看了郑州多个项目,首付、月供以及购房后的家庭支出都是重点考虑因素。“如果可以贷40年,每个月能少还几百块钱,对我们来说,前几年的压力会小一些。买房以后还有装修、家具等支出,都要提前算进去。”
张娇表示,相比贷款年限本身,她更关注不同期限对应的月供和总利息。“如果30年和40年月供差得比较明显,我会考虑40年,但也要看看总利息增加多少。如果以后收入增加、有条件了,也可能提前还一部分。”
30年还是40年更划算
首付、月供、家庭收入……需要考虑在内
8月31日,中指研究院河南公司总经理梁波涛告诉记者,贷款期限延长至40年后,可以通过降低月供减少购房家庭当期还款压力,同时扩大部分家庭可承受的住房总价范围。
在他看来,两类购房群体受到的影响相对直接:一类是首次置业的年轻购房者,这部分群体收入仍处于起步或上升阶段,对首付和月供相对敏感,贷款期限拉长后,可以降低购房初期的月供支出;另一类是购买总价相对较高住房的改善置换家庭,通过拉长贷款期限,可以减少每月还款额,为家庭保留更多流动资金。
此外,对于符合银行条件、当前还款压力较大的存量个人住房贷款借款人,如果后续能够通过展期等方式调整贷款期限,也有望降低阶段性还款压力。不过,具体能否办理以及能够延长多少年,仍需根据各家银行后续执行规则确定。
对于购房者关注的“30年还是40年更划算”,梁波涛认为,40年房贷的核心在于“以时间换空间”。“40年是房贷期限的上限选项,并不是必须还满40年。”他说,购房者可以根据自身现金流选择更长的期限,降低现阶段月供;如果后续家庭收入和现金流情况改善,在符合合同及银行相关规定的情况下,也可以通过提前还款减少后续利息支出。
郑州金水区一在售楼盘营销负责人告诉记者,目前客户在实际看房过程中,除了咨询贷款期限,还会综合比较房屋总价、首付、月供、交付时间、项目品质以及家庭收入等情况。
40年房贷能否带动郑州住房成交?
对此,梁波涛认为,贷款期限延长有助于降低部分购房者的月供门槛,对住房需求释放具有一定作用,但实际影响仍要结合郑州市场情况观察。
他表示,一方面,居民收入预期、房价预期等仍是影响购房决策的重要因素;另一方面,从30年延长至40年,虽然能够降低月供,但降幅有限。从目前郑州市场情况看,部分购房者仍存在提高首付比例甚至全款购房的倾向,市场对40年房贷的接受程度还需要进一步观察。